

Credit Card क्या है? कैसे काम करता है, फायदे, नुकसान और इस्तेमाल करने का सही तरीका
आज के समय में Credit Card एक लोकप्रिय financial tool बन चुका है। इससे आप बिना तुरंत अपने बैंक खाते से पैसे निकाले खरीदारी कर सकते हैं, online payment कर सकते हैं और कई मामलों में rewards, cashback या दूसरे benefits भी प्राप्त कर सकते हैं।
लेकिन Credit Card को केवल “उधार में खरीदारी करने वाला कार्ड” समझना पर्याप्त नहीं है। इसका सही इस्तेमाल करने के लिए आपको Credit Limit, Billing Cycle, Statement, Due Date, Minimum Amount Due, Interest और Credit Score जैसी चीजों को समझना जरूरी है।
इस article में आसान हिंदी में जानेंगे कि Credit Card क्या है, यह कैसे काम करता है, इसके फायदे और नुकसान क्या हैं और इसका इस्तेमाल किस तरह करना चाहिए।
Credit Card क्या है?
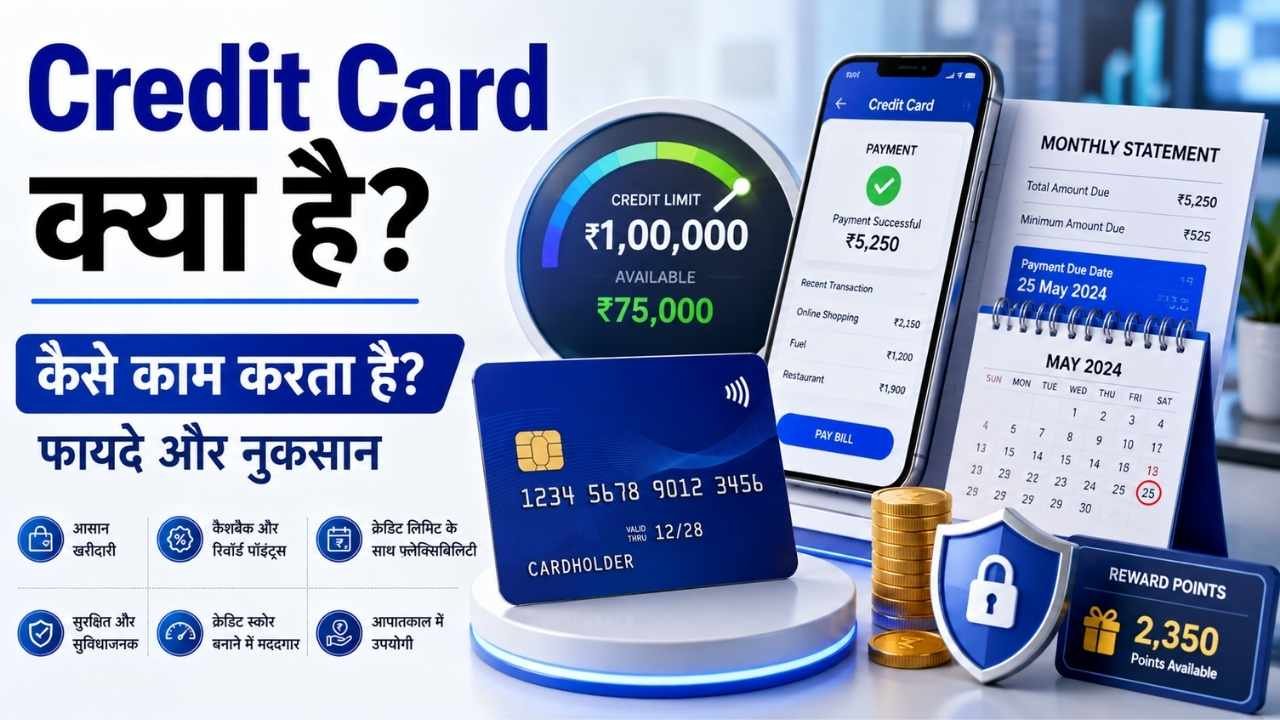
Credit Card बैंक या financial institution द्वारा जारी किया जाने वाला एक payment card है, जिसके माध्यम से आप निर्धारित Credit Limit तक सामान और services खरीद सकते हैं।
सरल शब्दों में, Credit Card से की गई खरीदारी के पैसे पहले card issuer की तरफ से उपलब्ध कराए जाते हैं और बाद में आपको उसका भुगतान करना होता है।
CIBIL के अनुसार Credit Card एक predefined credit limit तक purchases करने की सुविधा देता है। यह limit borrower की income, credit score, repayment history और अन्य factors के आधार पर अलग-अलग हो सकती है।
उदाहरण के लिए, अगर आपके Credit Card की limit ₹50,000 है, तो आप सामान्य परिस्थितियों में उस limit के भीतर transactions कर सकते हैं।
ध्यान रखें: Credit Limit आपकी कमाई नहीं है। यह lender द्वारा दी गई borrowing facility है।
Credit Card कैसे काम करता है?
Credit Card को समझने के लिए एक आसान उदाहरण लेते हैं।
मान लीजिए आपके Credit Card की limit ₹50,000 है और आपने महीने में ₹10,000 की shopping की।
अब card issuer आपके transactions का statement तैयार करेगा। Statement में आपके खर्च, total amount due और payment due date जैसी जानकारी होती है।
आपको due date तक अपनी देय राशि का भुगतान करना होता है।
अगर आप applicable terms के अनुसार total amount due समय पर चुका देते हैं, तो सामान्य purchase transactions पर interest-free period का लाभ मिल सकता है। लेकिन यदि पूरा amount due समय पर clear नहीं किया जाता, तो interest-free period समाप्त हो सकता है और interest/charges लागू हो सकते हैं। RBI के अनुसार partial payment की स्थिति में interest-free credit period खो सकता है।
अगर आप जानना चाहते हैं कि CIBIL Score क्या है और इसे कैसे बेहतर बनाया जा सकता है, तो हमारी यह पूरी गाइड पढ़ें: [CIBIL Score क्या है और इसे कैसे बढ़ाएं?]
Credit Card की Credit Limit क्या होती है?
Credit Limit वह अधिकतम राशि है जिसे card issuer आपको Credit Card के माध्यम से उपयोग करने की अनुमति देता है।
उदाहरण:
अगर आपकी Credit Limit = ₹1,00,000 है
और आपने = ₹25,000 खर्च किए
तो उपलब्ध credit लगभग ₹75,000 रह सकता है, subject to payments, refunds और issuer के rules.
Credit Limit हर व्यक्ति के लिए अलग हो सकती है।
इसे निर्धारित करते समय lender आपकी income, repayment history, existing credit और अन्य जानकारी को देख सकता है।
Credit Card में Billing Cycle क्या होता है?
Billing Cycle वह समय अवधि है जिसमें आपके Credit Card के transactions को एक statement में शामिल किया जाता है।
इस cycle के समाप्त होने के बाद card issuer आपको Credit Card Statement देता है।
Statement में आमतौर पर आपको यह जानकारी मिलती है:
- Total Amount Due
- Minimum Amount Due
- Payment Due Date
- किए गए transactions
- Applicable fees/charges
- Interest, यदि लागू हो
इसलिए Credit Card इस्तेमाल करते समय केवल transaction date नहीं, बल्कि statement और due date को समझना भी जरूरी है।
Total Amount Due क्या है?
Total Amount Due वह कुल राशि है जिसे statement के अनुसार आपको भुगतान करना होता है।
अगर आपकी repayment capacity है, तो statement में दिखाए गए total amount due को due date से पहले पूरा चुकाना आम तौर पर सबसे सुरक्षित तरीका है।
इससे outstanding balance carry forward करने और उससे जुड़े interest/charges से बचने में मदद मिल सकती है, subject to card terms.
Minimum Amount Due क्या है?
Minimum Amount Due वह न्यूनतम राशि है जिसे issuer द्वारा निर्धारित due date तक भुगतान करना होता है।
लेकिन एक महत्वपूर्ण बात समझें:
Minimum Amount Due भरना और पूरा Credit Card Bill चुकाना एक ही चीज नहीं है।
अगर आप केवल minimum amount pay करते हैं और बाकी balance carry forward करते हैं, तो interest और अन्य applicable charges लग सकते हैं। RBI के अनुसार total amount due clear न होने पर interest-free period खो सकता है।
इसलिए केवल minimum payment को नियमित repayment strategy बनाना महंगा पड़ सकता है।
Credit Card और Debit Card में अंतर
| Credit Card | Debit Card |
|---|---|
| Lender की credit facility का उपयोग होता है | आपके bank account का पैसा इस्तेमाल होता है |
| Credit limit होती है | Account balance के अनुसार खर्च होता है |
| बाद में bill का भुगतान करना होता है | राशि सीधे bank account से कटती है |
| सही इस्तेमाल से credit history बनाने में मदद मिल सकती है | सामान्य debit transactions credit history बनाने के लिए credit borrowing नहीं होते |
| Interest लग सकता है अगर outstanding balance carry किया जाए | सामान्य purchase पर credit-card जैसा interest नहीं होता |
Credit Card के फायदे
Credit Card का सही तरीके से इस्तेमाल करने पर कई फायदे हो सकते हैं।
1. बिना तुरंत Bank Balance खर्च किए Payment
Credit Card आपको short-term credit facility देता है। इससे payment और actual repayment के बीच समय मिल सकता है।
2. Online और Offline Payment
Credit Cards का इस्तेमाल online shopping, stores, subscriptions, travel bookings और कई अन्य transactions में किया जा सकता है।
3. Rewards और Cashback
कई Credit Cards transactions पर:
- Reward Points
- Cashback
- Discounts
- Travel Benefits
- Shopping Offers
जैसे benefits देते हैं।
हालांकि benefits card issuer और specific card के terms पर निर्भर करते हैं।
4. Emergency में उपयोग
कुछ परिस्थितियों में Credit Card short-term financial requirement के लिए उपयोगी हो सकता है।
लेकिन emergency के नाम पर लगातार credit लेकर repayment capacity से अधिक खर्च करना सही strategy नहीं है।
5. Credit History बनाने में मदद
अगर Credit Card का जिम्मेदारी से इस्तेमाल किया जाए और bills समय पर चुकाए जाएं, तो इससे आपकी credit history बनाने में मदद मिल सकती है।
CIBIL के अनुसार payment history और credit utilisation जैसे factors CIBIL Score को प्रभावित करते हैं।
Credit Card के नुकसान
Credit Card जितना उपयोगी है, गलत तरीके से इस्तेमाल करने पर उतना ही महंगा भी साबित हो सकता है।
1. High Interest Charges
अगर आप outstanding balance को carry forward करते हैं, तो interest लग सकता है। Credit Card interest सामान्य savings account या सामान्य loan rate की तुलना में काफी अधिक हो सकता है, इसलिए issuer के applicable rate और terms जरूर पढ़ें।
2. Debt Trap का खतरा
अगर आप अपनी income से अधिक Credit Card पर खर्च करते रहते हैं और हर महीने केवल minimum amount pay करते हैं, तो outstanding amount बढ़ता जा सकता है।
3. Late Payment Charges
Due date तक required payment नहीं करने पर late payment charges और अन्य applicable charges लग सकते हैं।
4. CIBIL Score पर असर
Late या missed payments और बहुत अधिक credit utilisation आपकी credit profile को नुकसान पहुंचा सकते हैं। CIBIL payment history और credit utilisation को score के प्रमुख factors में शामिल करता है।
5. Unnecessary Spending
Credit Card से payment करना आसान होने के कारण कुछ लोग अपनी वास्तविक repayment capacity से अधिक खर्च कर देते हैं।
इसलिए Credit Card को extra income नहीं समझना चाहिए।
Credit Card का सही इस्तेमाल कैसे करें?
Credit Card को सुरक्षित तरीके से इस्तेमाल करने के लिए इन बातों का ध्यान रखें।
1. Due Date से पहले Bill Pay करें
Payment की due date याद रखें और संभव हो तो automatic payment सुविधा का उपयोग करें।
Late payment आपकी credit history को प्रभावित कर सकती है।
2. पूरा Bill चुकाने की कोशिश करें
अगर आपकी financial स्थिति अनुमति देती है, तो हर billing cycle का Total Amount Due समय पर पूरा भुगतान करना बेहतर habit है।
केवल minimum amount पर निर्भर रहने से बाकी outstanding पर interest/charges लग सकते हैं।
3. Credit Limit का पूरा इस्तेमाल न करें
मान लीजिए आपकी Credit Limit ₹1,00,000 है।
इसका अर्थ यह नहीं है कि आपको ₹1,00,000 खर्च करना चाहिए।
CIBIL के अनुसार high credit utilisation credit risk का संकेत दे सकता है और credit profile पर नकारात्मक प्रभाव डाल सकता है।
4. जरूरत से ज्यादा Credit Cards न लें
हर card के benefits देखकर कई cards लेना जरूरी नहीं है।
ऐसा card चुनें जिसकी fees, benefits और repayment requirements आपकी जरूरत के अनुसार हों।
5. Statement को ध्यान से Check करें
हर महीने Credit Card Statement में transactions को check करें।
अगर कोई ऐसा transaction दिखाई दे जो आपने नहीं किया है, तो तुरंत card issuer से संपर्क करें।
6. OTP और Card Details सुरक्षित रखें
किसी व्यक्ति के साथ:
- OTP
- CVV
- PIN
- Full Card Number
- Net Banking Password
share न करें।
Suspicious links या unknown websites पर card details डालने से बचें।
Credit Card CIBIL Score को कैसे प्रभावित करता है?
Credit Card आपकी credit history का हिस्सा बन सकता है।
CIBIL के अनुसार CIBIL Score को प्रभावित करने वाले प्रमुख factors में:
- Payment History
- Credit Utilisation
- Age of Credit
- Credit Enquiries
शामिल हैं।
इसलिए Credit Card का responsible इस्तेमाल आपकी credit profile के लिए उपयोगी हो सकता है, जबकि late payments और high utilisation नुकसान पहुंचा सकते हैं।
Credit Card लेने से पहले किन बातों को Check करें?
नया Credit Card लेने से पहले केवल cashback या reward points न देखें।
इन चीजों को भी compare करें:
- Joining Fee
- Annual/Renewal Fee
- Interest Rate
- Late Payment Charges
- Cash Withdrawal Charges
- Foreign Transaction Charges
- Reward Points
- Cashback Rules
- Reward Redemption
- Credit Limit
- Eligibility
- Terms & Conditions
सबसे अच्छा Credit Card वही नहीं होता जिसमें सबसे ज्यादा rewards हों। सही card आपकी spending pattern और repayment capacity पर निर्भर करता है।
CIBIL भी card चुनते समय अपनी जरूरत, liabilities, repayment capacity और card के fees/charges तथा features को evaluate करने की सलाह देता है।
Credit Card से Cash निकालना चाहिए?
Credit Card से cash withdrawal सुविधा उपलब्ध हो सकती है, लेकिन इसे सामान्य shopping की तरह नहीं समझना चाहिए।
Cash advance पर अलग fees और interest लागू हो सकते हैं। इसलिए emergency के अलावा इसका इस्तेमाल करने से पहले अपने card के terms और charges जरूर check करें।
Credit Card बंद करने से पहले क्या ध्यान रखें?
अगर आप कोई Credit Card बंद करना चाहते हैं, तो पहले उसके:
- Annual Fee
- Outstanding Balance
- Reward Points
- Auto-payments
- Credit Limit
- Overall Credit Profile
को देखें।
खासकर पुराने account को केवल CIBIL Score के कारण जल्दबाजी में बंद करने का निर्णय न लें। Credit history की age भी credit profile का factor है।
Credit Card के बारे में FAQs
क्या Credit Card लेना जरूरी है?
नहीं। Credit Card एक financial facility है, जरूरी financial product नहीं। अगर आपको इसकी जरूरत नहीं है या आप समय पर repayment नहीं कर सकते, तो केवल rewards के लिए card लेना उचित नहीं है।
क्या Credit Card से CIBIL Score बढ़ता है?
सिर्फ Credit Card रखने से score अपने आप नहीं बढ़ता। समय पर payments, controlled credit utilisation और responsible credit behaviour महत्वपूर्ण हैं।
क्या Minimum Amount Due भरना सही है?
Minimum Amount Due भरने से account को due-date payment requirement के संदर्भ में संभाला जा सकता है, लेकिन बाकी outstanding balance carry forward होने पर interest और अन्य charges लागू हो सकते हैं। इसलिए संभव हो तो Total Amount Due का पूरा भुगतान करें।
Credit Card की Credit Limit कौन तय करता है?
Credit limit card issuer तय करता है। इसके लिए income, credit score, repayment history और अन्य borrower details जैसे factors देखे जा सकते हैं।
क्या Credit Card से online shopping कर सकते हैं?
हाँ, जहां merchant Credit Card payment स्वीकार करता है, वहां इसका उपयोग online shopping सहित विभिन्न purchases के लिए किया जा सकता है।
क्या Credit Card और ATM Card एक ही होते हैं?
नहीं। Debit Card को आम बोलचाल में कई लोग ATM Card कहते हैं, लेकिन Credit Card अलग financial facility है। Credit Card में lender की credit limit का उपयोग होता है, जबकि Debit Card से सामान्यतः आपके bank account का available balance खर्च होता है।
Final Words
Credit Card एक convenient payment और short-term credit facility है, लेकिन इसका सही फायदा तभी है जब इसे disciplined तरीके से इस्तेमाल किया जाए।
Credit Card को अतिरिक्त income समझने के बजाय एक उधार की सुविधा समझें। समय पर payment करें, credit utilisation को नियंत्रित रखें, unnecessary spending से बचें और हर महीने अपने statement को ध्यान से check करें।
सबसे महत्वपूर्ण बात यह है कि जितना खर्च करें, उतना समय पर चुकाने की क्षमता भी रखें। यही आदत आपके financial health और credit profile दोनों के लिए बेहतर है।


